ETF dla początkujących: 6 funduszy, 4 brokerów, 1 strategia (2026)

Tylko 7% Polaków inwestuje na giełdzie. Reszta trzyma pieniądze na lokatach lub kontach oszczędnościowych, które ledwo gonią inflację. ETF dla początkujących to temat, który od kilku lat trafia na czołówki finansowych portali, i jest ku temu dobry powód: to jeden z nielicznych instrumentów, gdzie nie musisz wybierać spółek, a roczna opłata za zarządzanie wynosi 0,07–0,30% zamiast 1–2% w tradycyjnym funduszu inwestycyjnym. W tym artykule dowiesz się: czym właściwie jest ETF i jak różni się od klasycznego funduszu, jak wybrać 6 konkretnych funduszy do portfela, oraz jak kupić pierwszą jednostkę w XTB: krok po kroku. Bez żargonu, z konkretnymi liczbami.
Czym jest ETF i jak różni się od funduszu tradycyjnego
ETF, czyli Exchange-Traded Fund, to koszyk akcji (lub obligacji, surowców itp.) notowany na giełdzie jak zwykła akcja. Kupujesz jedną jednostkę ETF i automatycznie stajesz się drobnym współwłaścicielem setek lub tysięcy spółek na raz. Cena jednostki zmienia się w ciągu dnia razem z rynkiem, tak samo jak akcje Apple czy PKN Orlen. To fundamentalna różnica wobec funduszu tradycyjnego, który wyceniany jest raz dziennie po zamknięciu sesji.
Tradycyjny fundusz inwestycyjny ma aktywnego zarządzającego, który stara się „pobić rynek”, i zazwyczaj mu się to nie udaje. Badania S&P SPIVA pokazują, że ponad 80% aktywnych funduszy akcyjnych przegrywa z indeksem benchmarkowym w perspektywie 15 lat. Za tę próbę płacisz opłatę za zarządzanie (TER) rzędu 1–2% rocznie. W ETF-ach indeksowych TER wynosi 0,07–0,30%, bo fundusz po prostu naśladuje indeks, nie zatrudniając armii analityków.
Różnica 1,5 punktu procentowego w opłatach brzmi niepozornie. Ale przy inwestycji 50 000 zł przez 20 lat i stopie zwrotu 7% rocznie brutto daje to różnicę niemal 60 000 zł na końcu okresu, to o tyle mniej ląduje na koncie inwestora aktywnego funduszu w porównaniu z inwestorem pasywnym. To nie jest mała kwota.
Acc vs Dist, UCITS i domicyl, słownik niezbędny przy wyborze ETF dla początkujących
Zanim przejdziemy do konkretnych funduszy, trzy pojęcia, bez których trudno świadomie podjąć decyzję zakupową.
Acc vs Dist. ETF akumulacyjny (Acc) reinwestuje dywidendy automatycznie, nie wypłaca ich na konto, tylko dokupuje kolejne akcje w portfelu. ETF dystrybucyjny (Dist) wypłaca dywidendy co kwartał lub co rok bezpośrednio na rachunek. Dla polskiego inwestora Acc jest wygodniejszy podatkowo: nie musisz rozliczać każdej wypłaconej dywidendy osobno w PIT, a podatek od zysku odkładasz do momentu sprzedaży jednostek. Szczególnie na koncie IKE Acc jest optymalny.
UCITS to europejski standard regulacyjny, skrót od Undertakings for Collective Investment in Transferable Securities. Kupując ETF z oznaczeniem UCITS, masz gwarancję, że fundusz działa według unijnych przepisów ochrony inwestorów: m.in. limity koncentracji, obowiązek raportowania, depozytariusz oddzielony od aktywów. To ważne, bo ETF-y z USA (np. SPY, QQQ) są dla Polaków niedostępne ze względu na przepisy PRIIP. Brakuje im wymaganego dokumentu KID.
Domicyl to kraj rejestracji funduszu. Najlepszy dla Polaka to Irlandia lub Luksemburg. Umowy podatkowe z USA oznaczają, że podatek u źródła od dywidend amerykańskich spółek wynosi 15%, a nie 30%. Jeśli fundusz ma siedzibę np. w Niemczech lub Francji bez odpowiedniej umowy podatkowej z USA, możesz stracić 30% dywidend zanim trafią do funduszu i ostatecznie do Ciebie. Sprawdzaj domicyl przed zakupem.

6 funduszy ETF na start, konkretne propozycje z omówieniem
Poniżej sześć funduszy, które regularnie pojawiają się w portfelach polskich inwestorów pasywnych. Nie jest to rekomendacja inwestycyjna, to przegląd najpopularniejszych opcji z omówieniem ich charakterystyki, zalet i ograniczeń.
| Ticker | Nazwa | TER | Liczba spółek | Typ | Domicyl |
|---|---|---|---|---|---|
| IWDA | iShares Core MSCI World UCITS ETF | 0,20% | 1 500+ | Acc | Irlandia |
| VWCE | Vanguard FTSE All-World UCITS ETF | 0,22% | 3 700+ | Acc | Irlandia |
| CSEMU | iShares Core MSCI EMU UCITS ETF | 0,12% | 230+ | Acc | Irlandia |
| CSPX | iShares Core S&P 500 UCITS ETF | 0,07% | 500 | Acc | Irlandia |
| EIMI | iShares Core EM IMI UCITS ETF | 0,18% | 3 000+ | Acc | Irlandia |
| LYTI | Lyxor EUR Government Bond UCITS ETF | 0,17% | obligacje EUR | Dist | Luksemburg |
IWDA to klasyk: świat bez rynków wschodzących (głównie USA, Europa, Japonia). Dla kogoś, kto zaczyna i chce jednego ETF-a na cały portfel akcyjny, to częsty wybór. Około 70% portfela stanowią spółki amerykańskie, co daje koncentrację geograficzną, ale jednocześnie ekspozycję na najsilniej wyceniane rynki ostatnich dekad.
VWCE idzie o krok dalej: obejmuje zarówno rynki rozwinięte, jak i wschodzące w jednym funduszu. TER wyższy o 0,02%, ale zasięg geograficzny (ponad 3 700 spółek z blisko 50 krajów) znacznie szerszy. Dla wielu inwestorów pasywnych to jedyny ETF, na którym opiera cały portfel akcyjny. CSEMU daje ekspozycję wyłącznie na strefę euro, przydatny jako uzupełnienie IWDA dla tych, którzy chcą zwiększyć udział europejski w portfelu. CSPX to czysty S&P 500 z najniższym TER w zestawieniu (0,07%). EIMI pokrywa rynki wschodzące (Chiny, Indie, Brazylia, Tajwan) jako samodzielny element portfela lub uzupełnienie IWDA. LYTI to obligacje rządowe strefy euro, fundusz dystrybucyjny, przydatny w defensywnej części portfela, choć od 2022 roku obligacje EUR straciły pozycję „bezpiecznej przystani” po skoku rentowności.
Strategia 80/20 vs 60/40: ile akcji, ile obligacji w portfelu ETF
Nie istnieje jedna odpowiedź pasująca do każdego. Podział portfela zależy od wieku, horyzontu inwestycyjnego i odporności na stres przy dużych spadkach, a ta jest zwykle przeceniana przed pierwszym kryzysem.
Portfel 80/20 (80% akcje, 20% obligacje) to agresywniejsza wersja. Przy horyzoncie 20+ lat i gotowości na obserwowanie 40% strat w czasie kryzysu (jak w 2008 czy 2020). Ma sens historycznie. Długoterminowo daje wyższe stopy zwrotu. Przykład prostego portfela 80/20 z omówionych funduszy: 80% VWCE + 20% LYTI. Raz do roku można „rebalansować” portfel, dokupując tańszy składnik.
Portfel 60/40 to bardziej konserwatywna mieszanka, tradycyjnie polecana osobom bliżej emerytury lub z krótszym horyzontem (5–10 lat). Obligacje amortyzują wahania rynku akcji. W ostatnich latach model ten był mocno krytykowany, w 2022 roku zarówno akcje, jak i obligacje spadły jednocześnie na skutek gwałtownych podwyżek stóp procentowych. Nie jest to więc zabezpieczenie działające zawsze.
Typowy wariant dla 28-latka z pierwszą pracą i 10 000 zł oszczędności jest prosty: jeden fundusz globalny i horyzont 20 lat. „Nie muszę nic równoważyć, jeden ETF obejmuje wszystko”: powiedział. Dla kogoś, kto dopiero startuje, taka prostota jest zaletą, nie wadą. Złożoność portfela nie przekłada się automatycznie na wyższe zyski.

4 brokerzy w Polsce, gdzie kupić ETF: porównanie i pułapki
Konto maklerskie to obowiązkowy krok przed pierwszym zakupem. Oto cztery opcje dostępne z Polski wraz z ich realną charakterystyką, nie tylko reklamową:
- XTB: zero komisji do 100 000 EUR obrotu miesięcznie (powyżej tej kwoty 0,2%). Intuicyjna aplikacja, szeroki wybór ETF-ów UCITS, rachunek IKE dostępny od 2023 roku. Spread bywa wyższy niż na giełdzie bezpośredniej, przy dużych zleceniach przekracza 0,1%, co zjada część oszczędności na prowizji. Sprawdzaj spread przed złożeniem zlecenia, szczególnie w rachunku standardowym.
- eToro: popularny wśród początkujących dzięki prostemu interfejsowi i funkcji „kopiowania” portfeli innych inwestorów. Konto denominowane w USD oznacza ryzyko walutowe i spread przewalutowania przy każdej transakcji. Brak konta IKE/IKZE, poważna wada dla polskiego inwestora długoterminowego.
- mBank Brokerage (mDM): renomowany krajowy broker, dostęp do ETF-ów na Xetra i LSE, możliwość IKE/IKZE. Prowizja 0,19% (min. 5 EUR za transakcję zagraniczną), mniej atrakcyjne przy małych kwotach, ale przy większych pozycjach spread jest niższy niż w XTB. Dobry wybór dla doświadczonych inwestorów.
- BM Pekao: solidny, regulowany przez KNF, dostęp do rynków zagranicznych, IKE/IKZE. Wyższe prowizje niż XTB przy małych kwotach, ale dobry wybór dla osób ceniących krajowy nadzór i kontakt z polskim doradcą.
Trzy pułapki, o których mało kto mówi głośno przed otwarciem konta. Po pierwsze: ETF-y z USA (SPY, QQQ, VTI) są niedostępne dla europejskich inwestorów detalicznych przez przepisy PRIIP, zawsze sprawdzaj oznaczenie UCITS. Brak UCITS = prawdopodobnie nie możesz go legalnie kupić. Po drugie: przewalutowanie może kosztować. Większość ETF-ów jest notowana w EUR lub GBP: zasilając konto złotówkami, broker przelicza po własnym kursie. XTB oferuje osobne konto walutowe w EUR, z którego kupujesz EUR samodzielnie po kursie NBP. Po trzecie: fundusze z USA wiążą się z 30% podatkiem u źródła od dywidend. Dlatego zawsze kupuj UCITS z irlandzkim lub luksemburskim domicylem, te płacą tylko 15%.
Jak kupić ETF w XTB krok po kroku, od rejestracji do pierwszej jednostki
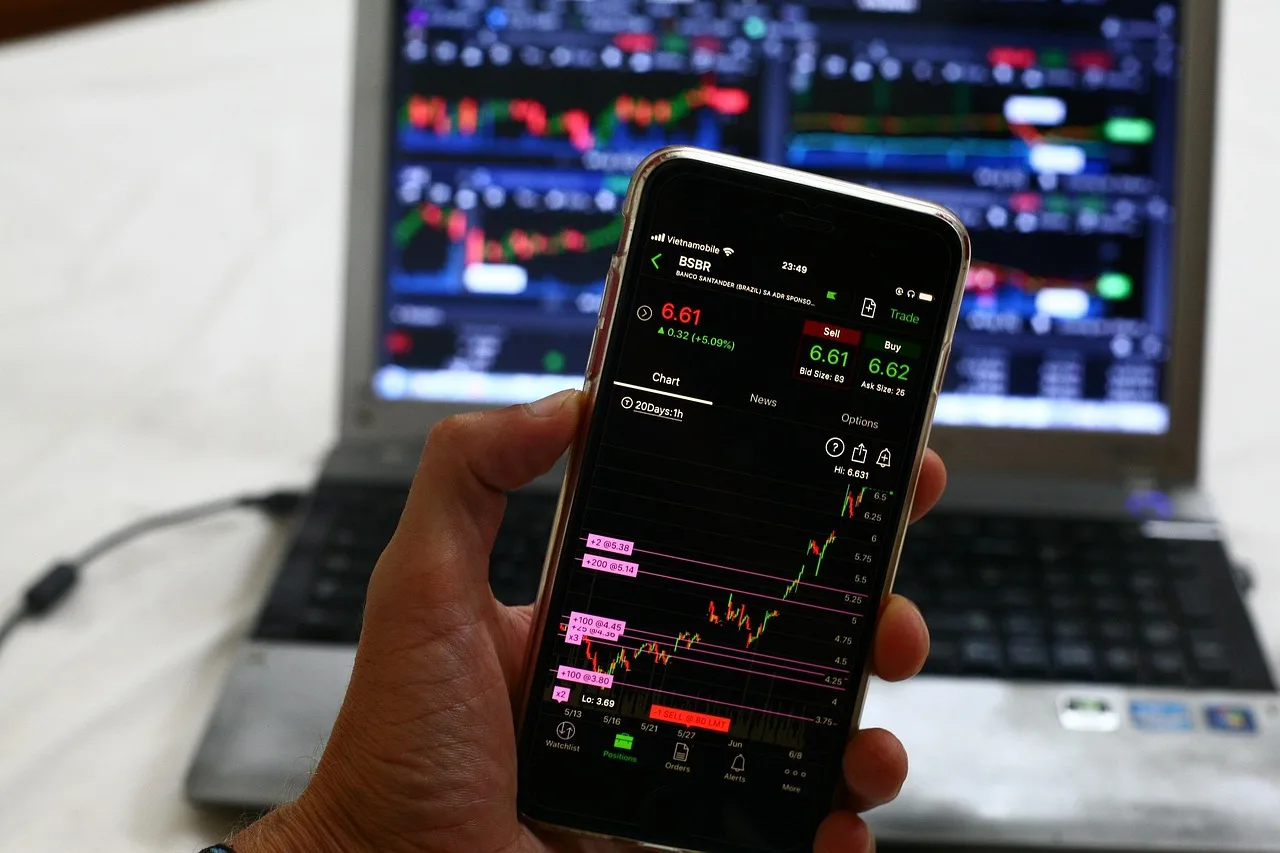
Krok 1: Rejestracja. Wejdź na xtb.com, kliknij „Otwórz konto”. Podajesz dane osobowe, PESEL, adres, standardowe KYC (Know Your Customer). Całość online, bez wizyty w oddziale.
Krok 2: Weryfikacja tożsamości. XTB wymaga skanu lub zdjęcia dowodu osobistego oraz selfie z dokumentem. Zazwyczaj trwa to od kilku minut do 24 godzin. Po godzinach weryfikacja bywa wolniejsza. Nie zaczyna się inwestować bez ukończenia tego kroku.
Krok 3: Test MiFID II. Zanim zaczniesz handlować, XTB przeprowadza test wiedzy i doświadczenia wymagany przepisami UE. Nie blokuje on konta, ale broker musi ustalić Twój profil ryzyka. Odpowiadaj zgodnie z prawdą, jeśli XTB uzna produkt za nieodpowiedni, zostaniesz o tym poinformowany. Decyzja o zakupie nadal należy do Ciebie.
Krok 4: Zasilenie konta. Przelew bankowy (zazwyczaj ekspresowy ELIXIR, do kilku godzin) lub karta. Minimalna kwota to 1 USD/EUR, w praktyce zacznij od kwoty pozwalającej kupić przynajmniej jedną pełną jednostkę wybranego ETF. Cena VWCE to ok. 130–140 EUR, IWDA ok. 100–110 EUR. Możesz też kupować ułamki jednostek w XTB (Fractional Shares) już od małych kwot.
Krok 5: Wyszukanie ETF. W aplikacji wpisz ticker (np. „VWCE”) lub pełną nazwę. Upewnij się, że wybierasz wersję notowaną na europejskiej giełdzie (XETRA lub LSE), oznaczoną UCITS. XTB może pokazywać kilka wariantów tego samego funduszu, różniących się walutą notowania (EUR, GBP) i giełdą. Oba będą tak samo bezpieczne, wybierz tę giełdę, na której broker daje korzystniejszy spread.
Krok 6: Zlecenie. Wybierz „Kup”, ustaw wielkość (liczba jednostek lub kwota), typ zlecenia (rynkowe lub z limitem). Zlecenia rynkowe realizują się natychmiast w godzinach handlu, ale nie kontrolujesz dokładnej ceny. Zlecenie z limitem gwarantuje cenę. Ryzykujesz natomiast, że zlecenie nie zostanie zrealizowane. Potwierdź: jednostki pojawią się w portfelu w ciągu kilku sekund.
Podatek Belki, IKE i IKZE, jak ograniczyć 19% podatku od zysku
W Polsce zyski z inwestycji giełdowych podlegają podatkowi od zysków kapitałowych (popularnie zwanemu „podatkiem Belki”) w wysokości 19%. Płacisz go od zrealizowanego zysku (sprzedaż z zyskiem) oraz od dywidend. Broker rozlicza podatek automatycznie i wystawia PIT-8C na koniec roku.
Dwa legalne sposoby na jego ograniczenie:
IKE (Indywidualne Konto Emerytalne): wpłacasz do limitu rocznego (26 019 zł w 2026), inwestujesz w ETF-y. Jeśli wypłacisz środki po 60. roku życia, zysk jest całkowicie wolny od podatku Belki. Przy 20 latach inwestowania przy stopie 7% rocznie różnica w stosunku do zwykłego rachunku sięga kilkudziesięciu tysięcy złotych na każde 100 000 zł zainwestowanych.
IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego): limit 9 388,80 zł w 2026 roku, ale wpłaty odliczasz od dochodu w PIT. Przy stawce 32% PIT to natychmiastowy zwrot podatku rzędu 3 000 zł przy maksymalnej wpłacie. Przy wypłacie po 65. roku życia płacisz 10% podatek zryczałtowany zamiast 19% Belki i progresywnego PIT. Szczegółowe porównanie obu kont znajdziesz w artykule IKE czy IKZE 2026, porównanie.
Strategia DCA (Dollar-Cost Averaging), czyli regularne zakupy stałej kwoty niezależnie od sytuacji rynkowej, jest nudna, i na tym polega jej siła. „Zaczekam na spadki” to zdanie, które wraca w każdej rozmowie o inwestowaniu. Statystycznie inwestowanie regularnie (np. 500 zł miesięcznie) daje lepsze efekty niż próba wejścia w idealnym momencie. Więcej o strategiach znajdziesz w artykule Jak inwestować pierwsze 1 000 zł. A jeśli myślisz o długim horyzoncie: koniecznie przeczytaj: Plan emerytalny w 30. roku życia.

Czy ETF dla początkujących to bezpieczna inwestycja?
ETF to instrument giełdowy, wartość jednostek może spadać, w tym znacząco podczas kryzysów. Nie ma gwarancji zysku. Jednak zdywersyfikowany ETF na tysiące spółek (jak VWCE) jest znacznie bezpieczniejszy niż zakup akcji jednej firmy. Bezpieczeństwo rośnie z horyzontem czasowym. Przy 15+ latach historyczne dane wskazują, że globalne indeksy akcji zawsze odrabiały straty po kryzysach. IKE i IKZE w Polsce nie dają dodatkowej ochrony kapitału, ale pozwalają oszczędzić na podatkach.
Ile pieniędzy potrzebuję, żeby zacząć inwestować w ETF?
Zależy od brokera i wybranego funduszu. W XTB możesz kupić ułamki jednostek ETF już od kilku złotych przez funkcję Fractional Shares. Pełna jednostka VWCE kosztuje ok. 130–140 EUR. Nie ma sensu inwestować kwot, które mogą być potrzebne w ciągu najbliższych 1–2 lat, ETF to instrument długoterminowy. Zacznij od kwoty, której utrata nie zmieni Twojej sytuacji życiowej, i regularnie dokładaj co miesiąc zamiast szukać idealnego momentu.
Jaka jest różnica między IWDA a VWCE?
IWDA (iShares MSCI World) obejmuje ok. 1 500 spółek z rynków rozwiniętych (USA, Europa, Japonia, Australia): bez rynków wschodzących. VWCE (Vanguard FTSE All-World) zawiera ponad 3 700 spółek, w tym rynki rozwinięte i wschodzące (Chiny, Indie, Brazylia itd.). TER obu jest podobne: 0,20% vs 0,22%. Jeśli chcesz szerszej dywersyfikacji globalnej w jednym funduszu, VWCE jest prostszym wyborem. Jeśli preferujesz unikać rynków wschodzących ze względu na wyższe ryzyko polityczne i walutowe, IWDA jest odpowiedniejszy.
Czy muszę płacić podatek od dywidend z ETF akumulacyjnego?
Nie w trakcie posiadania funduszu, ETF akumulacyjny (Acc) reinwestuje dywidendy automatycznie i nie wypłaca ich na rachunek inwestora. Podatek zapłacisz dopiero przy sprzedaży jednostek, od całego zysku kapitałowego (19% podatek Belki). Na koncie IKE ten podatek nie wystąpi, jeśli wypłacisz środki po 60. roku życia. To jeden z głównych powodów, dla których ETF-y Acc na IKE są popularnym wyborem wśród polskich inwestorów pasywnych.
Dlaczego nie mogę kupić ETF-ów z USA, takich jak SPY czy QQQ?
Europejskie przepisy PRIIP (Packaged Retail and Insurance-based Investment Products) wymagają, aby fundusz udostępniał dokument KID (Key Information Document) w języku europejskim. Amerykańskie ETF-y tego nie robią, więc europejscy brokerzy detaliczni nie mogą ich oferować inwestorom indywidualnym. Alternatywy UCITS są praktycznie identyczne: CSPX to odpowiednik SPY (S&P 500), a iShares NASDAQ 100 UCITS ETF zastępuje QQQ, z irlandzkim domicylem i niższym podatkiem od dywidend u źródła (15% zamiast 30%).
3 kroki, od których zacznij dziś
ETF dla początkujących nie musi być skomplikowany. Poniżej trzy kroki, które możesz zrobić jeszcze dziś:
- Otwórz konto IKE w XTB: zero prowizji do 100 000 EUR miesięcznie i brak podatku Belki przy wypłacie po 60. roku życia. Rejestracja trwa ok. 15 minut, weryfikacja do 24 godzin. Limit wpłat na IKE w 2026: 26 019 zł.
- Wybierz jeden ETF globalny: VWCE daje ekspozycję na ponad 3 700 spółek z całego świata w jednym funduszu, TER 0,22%, domicyl Irlandia, typ akumulacyjny. Prostota to zaleta, nie wada. Jeden fundusz redukuje decyzje i błędy behawioralne.
- Ustal stałą kwotę miesięczną i automatyczny przelew, nawet 300 zł miesięcznie przez 20 lat przy stopie zwrotu 7% rocznie to ponad 155 000 zł. Decyzja o regularności jest ważniejsza niż decyzja o momencie wejścia na rynek.